

On parle beaucoup du nombre d'entreprises à transmettre en France. Beaucoup moins de ceux qui sont censés les reprendre. Qui sont-ils, combien peuvent-ils réellement mettre, que cherchent-ils, et à quelle échéance ?
Entre le 5 juin et le 14 septembre 2026, 308 personnes ont complété un passeport de reprise sur Alvo. Chacune a déclaré son apport disponible, son budget d'acquisition cible, ses secteurs et zones de recherche, son horizon et son état d'avancement auprès des banques. Voici ce que ces réponses disent du marché, y compris ce qu'elles disent d'inconfortable.
Le chiffre qui structure tout : l'écart entre l'apport et l'ambition
C'est le résultat le plus frappant du jeu de données, et il tient en deux lignes.
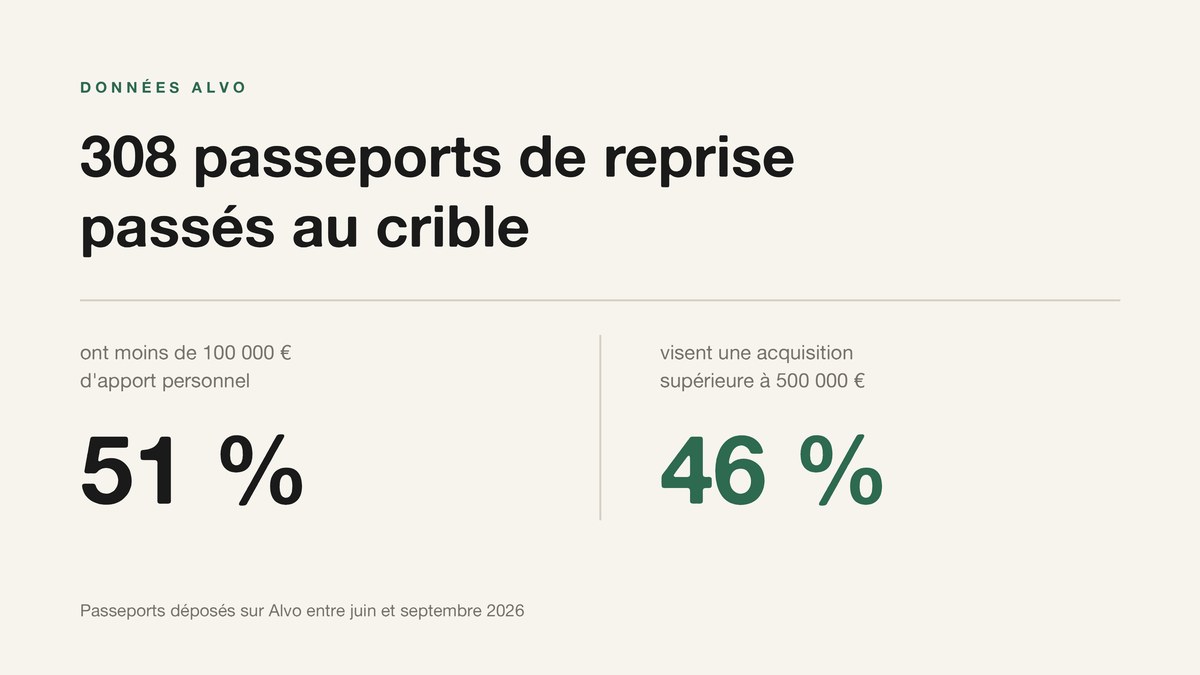
Un peu plus de la moitié des répondants déclarent un apport personnel inférieur à 100 000 euros : 23 % disposent de moins de 30 000 euros, et 28 % entre 30 000 et 100 000 euros. À l'autre bout, 11 % annoncent plus de 500 000 euros d'apport.
Dans le même temps, 46 % visent une acquisition supérieure à 500 000 euros, dont 23 % entre 1 et 3 millions et 8 % au-delà de 3 millions.
Les deux distributions ne se recouvrent pas. Avec les niveaux d'apport personnel habituellement attendus par les banques sur une opération de reprise, souvent de l'ordre de 20 à 30 % du prix, viser une cible à 1 million suppose de mobiliser 200 000 à 300 000 euros de fonds propres. Or seuls 29 % des répondants déclarent disposer de plus de 200 000 euros.
Ce que cet écart signifie concrètement
Il ne signifie pas que la moitié des projets sont irréalistes. Il signifie que, pour une partie importante des repreneurs, le projet tel qu'il est formulé au départ ne passera pas en l'état, et devra être ajusté sur au moins un des trois leviers : revoir la taille de cible à la baisse, monter un tour de table à plusieurs, ou structurer un financement plus complexe mêlant dette bancaire, crédit vendeur et éventuellement investisseurs.
C'est précisément le travail de cadrage que peu de repreneurs font avant de commencer à consulter des dossiers, et c'est ce qui explique une bonne partie des process qui s'enlisent après la première offre.
Six repreneurs sur dix n'ont pas encore parlé à leur banque
L'autre enseignement tient à la maturité réelle des projets.
Interrogés sur leur financement bancaire, 61 % des répondants indiquent ne pas avoir encore engagé de démarche. 21 % sont en discussion, et 17 % disposent d'un accord de principe.
Le constat est cohérent avec l'état d'avancement déclaré de la recherche : 48 % ne sont pas encore en recherche active, 37 % ont démarré leurs recherches, et 14 % seulement ont déjà identifié des cibles précises.
Autrement dit, la très grande majorité des repreneurs qui se manifestent sur le marché sont en amont du parcours, pas en phase d'exécution. Pour un cédant, cela a une conséquence directe : le volume de contacts entrants n'est pas un indicateur de la probabilité de vendre. Ce qui compte est la proportion de ces contacts qui ont sécurisé un financement, et elle est faible.
Le paradoxe du calendrier
Ce manque de préparation contraste avec l'urgence déclarée. 43 % des répondants visent une reprise dans moins de six mois, et 49 % dans un horizon de six à dix-huit mois. Au total, 93 % se projettent à moins de dix-huit mois.
Un repreneur qui n'a pas encore approché sa banque mais vise une signature sous six mois se donne un calendrier que la réalité des process, généralement de six à douze mois, rend difficile à tenir.
Un profil dominant : l'opérateur seul, en première acquisition
Les données dessinent un profil type nettement majoritaire.
84 % des répondants se présentent comme personne physique, contre 15 % en personne morale. 66 % envisagent de reprendre seuls, 31 % avec un associé, et seulement 2 % via un pool d'investisseurs.
Sur le rôle envisagé après l'opération, 69 % se voient en opérateur, c'est-à-dire aux commandes opérationnelles au quotidien. 25 % se projettent en gestionnaire, et 5 % seulement en investisseur passif.
Enfin, 65 % abordent une première acquisition. Les repreneurs déjà en place qui cherchent une croissance externe représentent 16 % de l'échantillon, et les reconversions 12 %.
Ce profil a une implication pratique pour les cédants : la majorité des candidats n'a jamais conduit d'opération de reprise. L'accompagnement, la pédagogie sur le déroulé, et la qualité de la documentation transmise pèsent donc lourd dans la capacité d'un dossier à aller au bout.
Ce que les repreneurs cherchent, et où
Les secteurs recherchés se répartissent de façon remarquablement homogène en tête de classement. Les répondants pouvaient cocher plusieurs réponses.
Les services aux entreprises arrivent en tête, cités par 35 % des répondants, suivis de très près par le commerce et la distribution (34 %) et par l'industrie et la production (34 %). Le BTP, la construction et l'immobilier suivent à 29 %, puis la tech et le SaaS à 27 %.
Viennent ensuite l'artisanat et les services aux particuliers (14 %), le transport et la logistique (10 %), l'éducation et la formation (10 %), la restauration, l'hôtellerie et le tourisme (9 %), puis la santé, la finance, la communication et l'agroalimentaire, toutes en dessous de 8 %.
L'absence de secteur véritablement dominant est une information en soi : la demande est diffuse, ce qui joue plutôt en faveur des cédants dans les secteurs traditionnels, souvent considérés comme moins attractifs que la tech alors qu'ils captent ici autant d'intérêt.
Une concentration géographique très marquée
Sur les zones recherchées, l'Île-de-France domine largement, citée par 32 % des répondants. 21 % se déclarent ouverts à toute la France.
Viennent ensuite Provence-Alpes-Côte d'Azur et la Nouvelle-Aquitaine (12 % chacune), l'Auvergne-Rhône-Alpes (11 %), les Pays de la Loire (9 %), les Hauts-de-France (9 %), la Bretagne (7 %) et le Grand Est (7 %). La Normandie, l'Occitanie, le Centre-Val de Loire, la Bourgogne-Franche-Comté et la Corse restent sous les 5 %.
Pour un cédant situé hors des grands bassins, le nombre de repreneurs géographiquement disponibles est donc structurellement plus faible, ce qui rend le ciblage actif des acquéreurs, plutôt que l'attente de candidatures spontanées, nettement plus déterminant.
Méthodologie et limites
Ces résultats portent sur 308 passeports de reprise complétés sur Alvo entre le 5 juin et le 14 septembre 2026. Les taux sont calculés sur le nombre de répondants ayant renseigné chaque question, qui varie de 274 à 308 selon les champs. Les questions sur les secteurs et les zones autorisaient plusieurs réponses, si bien que les totaux y dépassent 100 %.
Trois limites doivent être posées clairement. Les réponses sont déclaratives et n'ont pas été vérifiées auprès d'un tiers, en particulier sur les montants d'apport. L'échantillon est constitué de personnes venues spontanément vers une plateforme de mise en relation, ce qui ne constitue pas un échantillon représentatif de l'ensemble des repreneurs français. Enfin, la période observée est courte, un peu plus de trois mois, et ne permet pas de dégager de tendance dans le temps.
Ces chiffres décrivent donc une population précise, à un moment donné : celle des repreneurs actifs qui se manifestent aujourd'hui sur le marché de la petite et moyenne transmission.
Ce qu'il faut en retenir
Pour un repreneur, le message principal est que le cadrage financier doit précéder la recherche de cibles, et non l'inverse. Consulter des dossiers avant d'avoir validé sa capacité de financement conduit mécaniquement à viser trop haut, puis à perdre du temps sur des opérations qui ne se concluront pas.
Pour un cédant, l'enseignement est qu'un flux de contacts entrants ne dit rien de la probabilité de céder. Moins d'un candidat sur cinq dispose d'un accord bancaire de principe, et moins d'un sur sept a réellement identifié des cibles. La qualification financière des candidats, le plus tôt possible dans le process, est le principal levier pour éviter plusieurs mois perdus.